
股票舆情热度的反转效应:当热闹处不再有超额收益
2025-03-12_方正证券_多因子选股系列研究之二十二:股票舆情热度的反转效应与“热点反应”因子构建
总结
问题
方法
结果
要点
本文由方正证券研究所发布,探讨了股票舆情热度对股价的非对称影响,并基于此构建了“热点漂移”、“热点反转”及两者合成的“热点反应”因子。该系列因子在 A 股市场展现了显著的反转效应,多空组合年化收益超过 20%,ICIR 高达 7.34。
TL;DR
在 A 股市场,“人多”的地方往往意味着“风险”。方正证券最新的研究报告指出,股票的新闻舆情热度呈现显著的负向 Alpha 特征。通过构建捕捉热度动态变化的“热点漂移”与“热点反转”因子,研究团队达成了一个年化 ICIR 超过 7 的稳健选股策略,精准捕捉了市场对热点题材的过度反应。
背景定位
该研究属于方正证券“多因子选股”系列的第 22 篇,旨在解决传统新闻文本挖掘信噪比低、映射难的痛点。其核心贡献在于直接利用结构化的热度数据,从行为金融学视角刻画投资者的“有限注意力(Limited Attention)”及其引发的定价偏离。
痛点深挖:为什么“热闹”的股票赚不到钱?
传统的舆情因子(如新闻量、搜索量)在 2024 年 9 月后的史诗级反弹中表现挣扎。
- 过度定价:当散户关注度(热度)达到峰值,通常对应情绪的高潮点,股价往往已经透支了预期。
- 逻辑瑕疵:如“机器人”概念长期霸榜热度榜(如下图),但很多标的并无实际驱动,形成了巨大的数据噪声。
- 微观结构变化:在强趋势市场中,由于动量效应持续性增强,短期“热点”反而能在高位拉升更久,导致传统的反转因子(凸显效应因子)出现横盘失效。
核心方法论:从静态热度到动态“背离”
1. 热点漂移 (Hotspot Drift)
不再只看热度绝对值,而是看热度波动的“平滑度”。当热度急剧下降时,往往预示着关注度退潮,这为后续的“反转回升”埋下伏笔。
2. 热点反转 (Hotspot Reversal) —— 关键的背离逻辑
作者通过 15 分钟高频监测发现,最有效的信号隐藏在热度与股价的背离中。
- 情境 A(热度升+股价跌):市场情绪升温但股价不涨,往往暗示主力资金正在借热度派发筹码。
- 情境 B(热度降+股价涨):典型的缩量拉升,通常不可持续。
作者最终挑选了信息含量最强的“热度异常变动且方向与股价相反”的时刻,构建了热点反转因子。
实验结果:无惧极端行情的“热点反应”
将两者等权合成后的 “热点反应”因子 表现惊人:
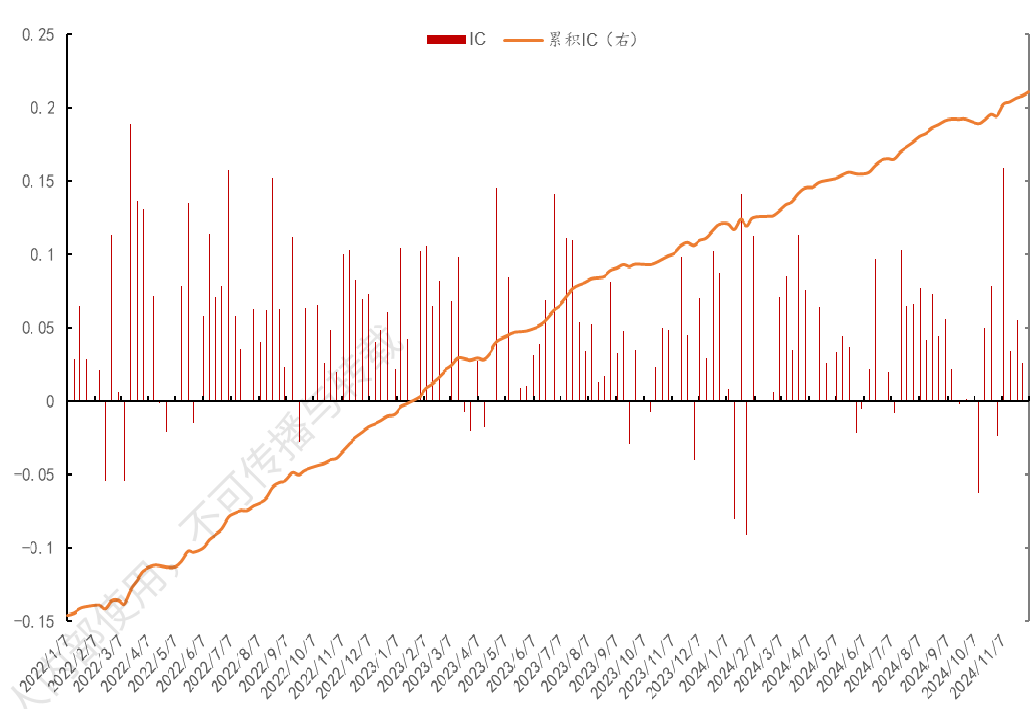
- 统计显著性:年化 ICIR 达 7.34,周胜率 85.21%,这意味着策略在绝大多数周度调仓中都能战胜基准。
- 组合表现:多空年化收益率 20.05%,最大回撤控制在 -3.39% 以内。
- 风格独立性:该因子与市值、流动性等常见因子的相关性极低(均在 0.1 左右),这使得它成为量化组合中极佳的 Alpha 补充。
深度洞察与总结
Takeaway:
- 反转为主,动量为辅:舆情热度本质上反映了过度拥挤,在 A 股这类散户参与度高的市场,反转逻辑依然是主旋律。
- 高频致胜:传统的月频舆情因子已逐步失效,利用 15 分钟级的热度爆发点捕获信号,是当前量化研究进化的方向。
局限性:该因子在行业分布上存在偏好,更适用于商贸零售、传媒、房地产等受新闻驱动较大的行业,而在公用事业等现金流稳定的行业效果稍逊。量化研究中不仅要寻找规律,更要时刻警惕“市场微观结构变化”导致的因失效风险。